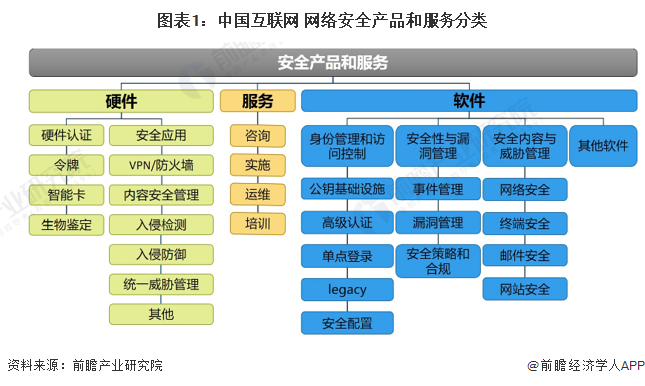
随着数字经济时代的全面到来,互联网与信息安全的融合已成为保障国家安全、社会稳定和经济发展的重要基石。2022年,中国互联网+信息安全产品市场在政策驱动、技术演进和需求升级的多重因素作用下,呈现出蓬勃发展的态势。本文基于公开市场数据,对该市场的现状进行剖析,重点关注市场结构、竞争格局及领先厂商的市占率分布特征。\n\n一、市场规模持续扩大,政策与技术双轮驱动\n\n2022年,中国互联网+信息安全产品市场保持高速增长。在《网络安全法》《数据安全法》《个人信息保护法》等法律法规深入实施的背景下,合规需求成为市场增长的核心引擎。云计算、大数据、人工智能等新一代信息技术的普及,催生了云安全、数据安全、零信任等新兴产品需求,推动市场边界不断拓展。据行业统计,2022年国内信息安全产品市场规模(含互联网+安全产品)已突破千亿元人民币,年增长率超过15%,其中云安全、数据安全等细分领域增速显著高于行业平均水平。\n\n二、市场结构:硬件仍占主导,软件与服务占比提升\n\n从产品结构看,2022年中国互联网+信息安全产品市场仍以硬件产品为主,包括防火墙、入侵检测与防御系统、统一威胁管理(UTM)等传统安全硬件,占据约50%的市场份额。但受企业上云和远程办公常态化影响,安全软件(如终端安全、数据加密、身份认证)和安全服务(如安全评估、安全运营、威胁情报)占比持续上升,软件与服务合计占比接近50%。尤其云安全产品(如云原生安全、CASB、SASE)增长迅猛,成为市场重要增量。\n\n三、竞争格局:领先厂商市占率差距较小,市场集中度较低\n\n整体来看,2022年中国互联网+信息安全产品市场竞争激烈,厂商数量众多,市场集中度较低。据IDC、赛迪顾问等机构数据,在多个细分领域,领先厂商的市场份额差距较小。以UTM(统一威胁管理)市场为例,排名前五的厂商合计份额约为40%-45%,第一名份额约12%-15%,与第二名、第三名的差距在2-5个百分点之内。在防火墙市场,排名前三的厂商份额分别为15%-20%之间,彼此差距不足3个百分点。云安全领域由于参与者众多,包括传统安全厂商、云服务商及新兴创业公司,市场集中度更低,领先者优势尚未稳固。\n\n从厂商类型看,传统综合性安全厂商(如启明星辰、深信服、天融信、绿盟科技等)凭借全产品线和渠道优势占据较大市场份额,但在新兴领域面临阿里云、腾讯云、华为云等云服务商以及奇安信、安恒信息等专业厂商的强力挑战。专注于数据安全、零信任等细分赛道的创新企业也在迅速崛起,进一步分散了市场份额。\n\n四、细分领域竞争态势:各有侧重,差距不明显\n\n在不同产品赛道,领先厂商的市占率分化并不显著。具体而言:\n\n1. 防火墙/VPN市场:前三强份额约为15%-20%,未出现绝对领先者,产品同质化竞争较明显。\n2. UTM市场:前三强合计份额接近35%-40%,个人差距在3-6个百分点,竞争如胶似漆。\n3. 数据安全市场:由于涵盖数据库安全、数据防泄漏、隐私计算等多个子类,单一厂商难以全面领先,排名靠前的厂商份额在10%-12%左右。\n4. 云安全市场:云服务商依托自身生态占据一定份额(如阿里云、腾讯云),但独立安全厂商在混合云和多云场景亦占据优势,
2022年中国互联网+信息安全产品市场发展现状分析 领先厂商市占率差距较小
更新时间:2026-11-01 00:32:48
如若转载,请注明出处:http://www.shnxkr.com/product/48.html
PRODUCT
产品列表